【每周第一報】美國加強AI出口管制,全球股市走弱2026/11/20
上週重要數據摘要
》成熟市場
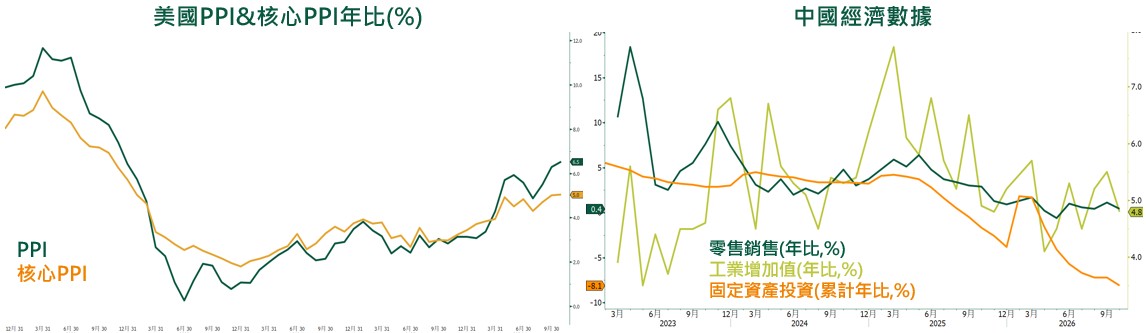
- 美國10月PPI月比+0.3%,低於市場預期+0.4%,較前月的1.4%明顯放緩,年比則由前月+6.3%升至+6.5%,略低於預期;扣除食品及能源的核心PPI月比+0.3%,符合預期,較前月的0.8%明顯降溫,年比+5.0%,與前月持平。整體而言,生產端通膨短期增幅有所收斂,但年比仍處高檔,顯示企業成本壓力尚未完全緩解。
- 美國10月零售銷售月比+0.2%,高於市場預期0.1%,顯示美國消費仍具韌性。
- 美國10月新屋開工折合年率達130.9萬戶,月比+9.9%,優於預期,營建許可則降至129.5萬戶,月比-7.4%,低於預期,顯示住宅建設短期回溫,但前瞻性的營建許可明顯下滑,反映高房貸利率及購屋負擔仍壓抑未來房市建設動能。
- 日本3Q26 GDP季增年率-0.1%,低於預期,亦較前季成長+1.7%明顯轉弱,為近四季首度陷入萎縮,其中企業非住宅設備投資仍季增1.6%,但民間消費連續第二季下滑,顯示企業投資尚具韌性,內需消費則持續承壓。
》新興市場
- 中國10月零售銷售與工業增加值分別年比+0.4%、+4.8%,雙雙低於預期,此外,1-10月固定資產投資累計年比-8.1%,降幅亦大於預期,反映消費、工業生產及投資動能同步放緩,不過高技術製造業增加值仍成長+17.6%,顯示科技製造業仍是經濟重要支撐。
資料來源:Bloomberg、第一金投信整理
美國加強AI出口管制,全球股市走弱
》市場評論
- 美國聯準會公布10月FOMC會議紀要,顯示幾乎所有官員認為,若經濟依預期發展,後續仍可能需要升息,部分官員更認為若通膨持續高於預期,升息幅度可能達2碼。本週官員談話亦偏鷹,理事Waller表示通膨壓力正擴散至服務業,主張12月會議可升息2碼,或釋出2027年加快升息的訊號;理事Barr則認為,若經濟維持目前走勢,進一步升息將是適當選項,上述皆顯示聯準會對通膨黏著性的擔憂升高,市場對12月政策緊縮的預期升溫。
- 美國晶片巨頭NVIDIA公布FY3Q27財報,營收與獲利雙雙優於市場預期,且下季營收財測上看1,300億美元,亦優於預期,顯示AI算力需求仍強勁。然而,黃仁勳雖表示若董事會認為有利公司,願意回任執行長,但董事長已於財報法說會明確表示不會重新聘任,領導層交接的不確定性,可能影響市場對公司未來發展及AI產業長期成長的信心。
- 美國商務部工業與安全局(BIS)公布新的臨時最終規則,要求出口、轉出口或境內移轉先進AI晶片至新加坡、馬來西亞、泰國、印尼及巴西須取得美國出口許可,藉此防止中國企業透過第三地資料中心取得受限制的AI算力,此外,海外資料中心若向中國等受管制國家的企業提供大量運算資源,也須申請許可。此舉短期可能導致AI晶片出貨遞延、資料中心建置時程延長及供應鏈合規成本上升。
》金融市場變化
- 近一週美股全面走弱,受美國收緊AI晶片出口管制、AI產業前景不明朗,加上FOMC會議紀要釋出偏鷹訊號,令市場風險偏好持續降溫,最終近一週道瓊、標普500、那斯達克指數分別下跌-6.12%、-5.49%、-5.86%,其中標普11大類股全數收跌。
- 近一週台股大幅修正,受美國收緊AI晶片出口管制,加上NVIDIA領導層變動,AI產業前景疑慮加深,半導體、PCB、散熱及光通訊等AI供應鏈賣壓持續擴大,最終近一周台灣加權指數下跌-10.83%,收在38,426.89點,失守年線。
- 近一週美債殖利率呈下降走勢,雖PPI年比仍處高檔、且FOMC會議紀要及官員政策立場偏鷹,但美股持續修正引發避險需求,資金轉向美國公債,最終近一週美國10年期公債殖利率下降8.09bps,收在5.0461%。
》下周關注焦點
資料來源:Bloomberg、第一金投信整理。
>>下載完整檔案
* 本資料提及之企業、指數或投資標的,僅為舉例說明之用,不代表任何投資之推薦,亦不代表本公司系列基金日後之必然持股。